顯示具有 信託淺見 標籤的文章。 顯示所有文章

被合法詐騙,論資產保全!! 《受害者告白》銀行主動來找我:「玩TRF是穩賺的!」結果讓我賠上了一生打拚的事業!!

被合法詐騙,論資產保全!!

《受害者告白》銀行主動來找我:「玩TRF是穩賺的!」結果讓我賠上了一生打拚的事業!!

441598-XXL.jpg
商周*雜誌   撰文者:馬自明整理


    我一九七七年成立公司,一開始只是個小企業社,九二年到中國去,變成年營業額大概十五億元的規模,雖然中國競爭很激烈,不過我們歷史滿久的,有些老客戶在做,做得還不錯,但因為買TRF,我一生打拼下來的事業,現在全部沒有了。


   我跟銀行其實沒什麼貸款往來,是銀行主動來找,他們說,TRF是不用本錢的生意,是穩賺的,也不用繳保證金,開戶頭、給額度就可以開始玩,然後業務過來公司,把資料帶來,要我把印章蓋一蓋,我就開始玩TRF。


441597-XXL.jpg


   人民幣大貶後,我有損失,但剛開始我都有補繳保證金,到今年二月中旬,他跟我說把損失轉成兩百五十萬美元的信用貸款,我覺得OK,但他隔天又說要把我平倉,追繳四百四十八萬美元,這消息不知道怎麼傳出去,其他家銀行也知道,就一家一家跟我平倉,滾到後來大概要繳六千萬美元(按:折合約新台幣十八億六千萬元)。


   我沒有錢繳,銀行就查扣我的資產,我的三間房子,還有租給大賣場的八百坪土地,以及兩塊建地,都被他們扣起來,更可惡的是,我不動產的租金收入被扣走,但稅金還是要我繳,但我哪來的錢去繳稅金?前後才一個月,我辛苦快四十年的資產都沒了。


   事發以後,我被我老婆和兒子罵得要死,他們因為也是公司負責人,信用跟著破產,他們不肯原諒我,他們就去找其他方式生活。我每天睡不著,身體恍惚,沒辦法控制自己,人是承受不了這種壓力的,我那時就不想活了,找短路走,現在可以跟你講話,是老天爺幫忙。


   當我人在醫院的時候,銀行問我在哪,我說我在醫院,他們不相信,我就跟他們說,你們可以來醫院找我啊,我不會跑的,我什麼都被你們扣走了,我要跑到哪裡去?


   現在我一天到晚都在收銀行的存證信函啦,法院的信函啦,每天收討債的信,生活要怎麼過,現在他們寄信來,我連拆封都不想拆封,看都懶得看。


   我個人不想浪費時間告銀行,銀行的律師比我們多,法官也不見得懂TRF,而且契約上簽名也簽了,蓋章也蓋了,法院都看證據,不可能說當初我沒看裡面內容就放過我。


   我以前在社會上地位相當高,有頭有臉,現在碰到這些問題,不想讓朋友瞭解太多,怕給人家瞧不起,我也不想跟朋友借錢,借急的錢不會還,擔心害到朋友,我只想找一些工作混個飯吃,但六十幾歲還有什麼體力,太粗重的工作我們也做不來。


   我有在拜拜,相信老天爺會幫忙,我認為就是說,以前過得比較舒服的生活,現在就是不用那麼舒服,有飯可以吃,過得去就好,不要太過奢求。。。。。


出處

被合法詐騙,信託規劃師論資產保全!!
      "所謂天有不測風雲,人有旦夕禍福。",更何況是做事業,筆者孟甫為龍邑不動產的信託規劃師,亦是本公司仲介部經理,我除了看過有人賺錢買屋自住投資,也看過賠錢生意失敗售屋。


      有時候對於生意失敗的委售房屋的客戶,在託售不動產當下我已不便說些什麼!!雖然我知道,當他生意失敗前,也許我是有能力為他做些什麼的。


     先說關於信託機制有點類似"保險"的概念與味道,雖不精確,亦不遠矣;怎麼說呢? 談談我們麼熟知的保險,相信大家都有這個觀念"保險的投保須在身體健康時投保,若病後投保,是會被拒保的,若隱瞞病後投保,後續申請理賠也會被拒絕支付的。"


信託的資產保全機制亦同,在資產正常的情形下成立的資產保全信託,為有效信託,此依:信託法第 4 條   以應登記或註冊之財產權為信託者,非經信託登記,不得對抗第三人(指信託登記得對抗第三人);及信託法第 12 條    對信託財產不得強制執行。


      但是當發生債務無法負擔,再來成立資產保全信託,簡稱"脫產",此為有害債權,則信託無效。就如信託法第 6 條    信託行為有害於委託人之債權人權利者,債權人得聲請法院撤銷之。前項撤銷,不影響受益人已取得之利益。但受益人取得之利益未屆清償期或取得利益時明知或可得而知有害及債權者,不在此限。信託成立後六個月內,委託人或其遺產受破產之宣告者,推定其行為有害及債權。


      就以上可簡單說成: 財務正常時成立的資產保全信託為有效信託,當發生財務危機時,做的信託為無效信託。


       話說回來,做事業與創業的過程中不僅要公司管理,還要財務調動、產品行銷,好不容易掙些利潤,公司上了軌道。但如此就可以安枕無憂了嗎?  2000年的網路泡沫衝擊、911事件的震撼、歐債事件的演變、還有各種突發的政治與經濟變革。一而再的挑戰創業者的能力;此外還有層出不窮的種種詐騙技倆,就一般狀況,若是被非法詐騙,還可以去報案,還有人可告、可求償;若如上述苦主,被合法詐騙,玩了自己不怎了解的金融商品,短期間爆發無法承受之債務。導致一生打拼下來的事業,現在全部沒有了。令人不甚唏噓!!


    以上說的都是事前無法掌控的風險,若換個場景。創業者知道在創業初期,將安身立命的資產或不動產做信託保全,或事業發展後將賺到的錢部分作保全信託規劃,留下救命本、翻身錢。當發生金融事件、政治變革或被人詐騙等無預期發生之財務危機時,因信託保全的資產獨立化,而不受到個人財務與債務拖累。可以至少保障家庭生活、小孩讀書無慮,甚可謀求東山再起的機會,所謂"人是英雄錢是膽!";但一般發生在債務危機時銀行或債權人會查扣個人或公司的所有資產,來保障債權,但同時債務人也喪失資金調度的靈活性。資金調度一旦失去靈活性,不會倒閉的公司也會倒閉;不會破產的人也會破產。所以資產保全對於個人及企業的資產管理是多麼重要。


      所以孟甫建議,創業初期或在事業上賺到好幾桶金的企業主,一定要記得將部分資產或不動產做信託規劃資產保全。我們大家都知道為自己的身體買張保險,也別忘了為自己的事業,為自己的資產及不動產買份保單。


讓愛圓滿,信託規劃師謝孟甫談同志的財產規劃

讓愛圓滿,信託規劃師謝孟甫談同志的財產規劃

   最近新聞一直探討著兩性平權與同志婚姻的立法問題,兩派論述滿天飛,11/18初審《民法》修正草案,支持與反對同性婚姻的團體群聚立法院外對峙,反同團體號召之下,2萬名群眾身穿白衣包圍立法院,高喊「婚姻家庭、全民決定!」並一度衝進立院靜坐,國民黨立委也反對倉卒修法,要求先開30場公聽會,主導修法的民進黨立委尤美女在內外夾攻壓力下,妥協擇期再審,反同志群眾聞訊集體下跪禱告感謝主,但聲援同志團體譴責反同人士散布歧視言論,傷害同志權益。


       看著這幾天的新聞,讓我想起我的同志好友D,D先生是我大學就認識的好友,那時他就很坦然的說他只喜歡男生,當時候的我覺得我愛女生,他愛男生;只是喜歡的不同,其他的也沒什麼不同。

      現在我知道同志為什麼格外在乎婚姻合法化的問題,台灣對於配偶的保障,都奠基於「婚姻的合法性」這個原則上,因此他們擔憂如果沒有合法的婚姻,不管是財產共有、分配、繼承、撫養,都不在法律保障範圍內。

      不知道我的好友D先生是否有以上困擾?雖然我們仍有聯繫,但這屬於私人領域的部分,他沒說我也不方便問。現在我們來談談同志的財產規劃,希望能對他及讀者有所幫助,也希望我的好友在FB上有看到。

案例:
一個同志常有的狀況,同志A跟B在一起十年,感情穩定,相處融洽。認識不久就是決定住在一起,久了,財務上也沒特別分彼此,由於B的身分對於借貸比較有利,所以目前的房子是登記他名下買的。A與B曾討論過這個問題,假如B若比A先走了,B願意將房子過戶給A,用來保障與照顧A後半生不致流離無依,但是這樣的承諾夠嗎? 假如B是突然離開呢?

     這是同志愛侶間常見的狀況,依上述例子若B事前沒做一些財產上的規劃,當B離世,則A在民法上與B一點關係都沒有,其財產由家人繼承,其中B的財產包含一起買的房子,要不要過給A,是由B的家人決定。以上B的承諾僅是無法兌現的空頭支票!!

      此外我上網查查,發現網路上對這部分的探討很少,只有幾個律師發表可用"遺囑"或"遺囑加上公證"來處理。但是我覺得這樣的規劃並不好,只能說有做比沒做好!!怎麼說呢?
     
       1.選任遺囑執行人的問題,誰適合當遺囑執行人?若遺囑執行人不是家人,是否可在B死亡後立即處理其財產問題? 會不會還不知道其死訊,財產已被辦理繼承? 若遺囑執行人是其B的家人,會不會為其家庭、家人利益,而不代為執行遺囑分配? 若遺囑執行人,在B死亡後,執行B的遺願財產分配,遺囑執行人是否經得起其家人的爭產訴訟與騷擾? B死亡後僅能靠他人處理遺願,靠普嗎?
    
       2.遺囑內容其B的財產要遺贈給A,但不能排除民法中的"特留分"比例,若遺囑沒規劃好,A很有可能在B過世後還要再花大錢向B家人買回其房產,若無力買回,則很大的機會是將房產變賣,分配現金。至此要照顧A的心意、遺願是被大打折扣的!!
    
       3.若B真的有心、有能力照顧A,是否除了把房子留給A外,想想未來A孤獨的留在世上,沒有子孫照顧,無助的老去,除了留房產給A,是否可一併為A規劃安養照顧直至離世? 我說若願意生前財產規劃這是辦得到的!!

      就以上三點,我說用"遺囑"來處理同志的財產規劃將會有發生: B死亡後僅能靠他人消極處理遺願,很多狀況其遺願會被打折。A最好的狀況僅得到房子,之後呢? 孤獨無助的老去、死去!! 所以用"遺囑"處理,只能說聊勝於無。

      看看畢安生與同伴侶的故事,您就會了解"遺囑"是不能解決同志們的財產問題!!

      同志如何積極的作財產規劃呢? 我建議生前規劃,生前才能積極規劃;用"信託", 因為信託可以有效保障!!何謂信託? 信託功能? 這裡我不在煩述,可搜尋"資產不動產的保險--信託"網站。 採用信託的他益,來保障A。
      信託架構為B是委託人,委任另一受託人管理其資產,受益人為A,約定在未來當B死亡後將資產或房產歸屬於A。因在信託契約簽立後,並將房產辨理信託登記完成,契約要件成立,登記完成可生效力,未來A一定可取得房子。如此就沒有B死後的遺產問題,其家人也無法主張為遺產,因為不是遺產;因為不是遺產也沒有特留分的問題。所以產權完整單一。

      當然進階的可以在A取得房產後再信託,信託契約內規劃: A須被照顧時由專人管理資產房產,租金受益支付A安養費用,或當A失能時,出售房產,供其醫療看護費用。

     終極版,若B是高資產人士,除了用共益信託與遺產信託來照顧A與自己的家人外,亦可在信託時做節稅的設計,一方面可保護資產,一方面照顧所愛的人,一方面降低賦稅成本。

      再說一次,對資產規劃積極正面的方式是生前規劃,對資產可有效保障就是"信託",除了有充裕時間與每個人對資產規劃需求的差異性,可讓我為每個同志朋友設計其最適方案,每個人需要的資產規劃都不盡相同,就如上述,雖然同志朋友案例相同,但資產高低規劃不同、年紀不同規劃不同、有無領養小孩規劃不同。量身定製的信託契約才是規劃。有規劃才能完成心願與遺願。

       用"信託"來讓愛圓滿,用信託契約的差異性才能達成同志朋友每個人不同的資產規劃。同志朋友們,因為有愛、因為有牽掛,若您希望在自己離世後,您的愛侶可以因您用"信託"做好資產規劃,而得到照顧、而得到保障,您一定要與信託規劃師   謝孟甫聯繫。


讀者們,請廣為分享轉閱。如果您有同志好友,更要分享讓他們知道。


信託規劃師對信託業的安養信託之看法

信託規劃師對信託業的安養信託之看法


聯合報新聞

安養信託變套餐 手續更簡便

2015-12-14 07:28:39 聯合報 記者蔡靜紋/台北報導


「安養信託係瞎咪?」「太複雜!不知道怎麼買?」因應台灣老年化社會需求,信託公會主動出擊,除接受預約下鄉宣導外,將研發套餐型保險金信託,讓民眾簡單選。
安養信託自2003年上市以來,銀行承接案件不多,一方面是銀行評估獲利性不高,未列為主力商品積極推廣,另一方面是民眾接受度不高。
信託公會秘書長吳圳益直言,很多民眾聽到要繳信託管理費就沒興趣了,「錢放在銀行還要交錢,我存銀行就好啦!」信託手續費收取標準不一,有些是固定費用、有些是依比率收取,大抵約管理資金的千分之一。
另一個原因是「老人聽完,說要回去跟家人商量,就沒了。」據了解,不少子女都擔心父母的錢放進信託後,下一代就無法動用,或認為子女代父母管理就綽綽有餘,不必花錢放信託。
眼看著信託公會走遍全省宣導仍無起色,吳圳益與信託公會同仁腦力激盪,決定協助將安養信託商品簡單化、模組化,規劃為套餐商品,讓銀行銷售定型化契約,降低民眾看不懂信託條文的心理障礙,進一步希望銀行承作件數達一定經濟規模後,有能力降低收費,進而提高民眾採用安養信託意願。
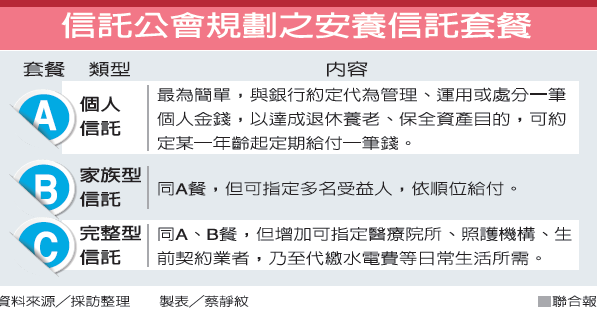
按信託公會現階段規劃,將推出三種套餐。第一種A餐是最簡單的個人安養信託,現已擬妥定型化契約分送給公會會員參酌。
第二種B餐是家族型安養信託,可以多人擔任受益人,但設定受益人順位,主要是因應有些民眾擔心身後還有信託基金未用完,必須煩惱遺產稅問題。例如,丈夫辦理安養信託,約定身後未用的錢,用於照顧老婆,若老婆不在,便用於指定子女,或指定捐贈的公益團體。吳圳益說,B餐有機會在明年第一季推出。
第三種C餐是完整版,可以照顧生前到身後,結合醫院、安養與照護、生前契約等相關周邊服務機構。舉例來說,民眾可以與銀行約定,65歲開始啟動信託給付每月生活費,萬一生病協助送至事先指定的醫院醫治,若需要長期照護則送到哪家安養機構,乃至於身後事如何處理。
photo (1).jpg


  信託規劃師對信託業的安養信託之看法


    信託業之安養信託其效果不彰,其實除信託業公會秘書長吳圳益提的推廣不彰的原因,(一)信託契約內容複雜,老人家不易了解;(二)信託管理費,民眾認為一筆不小的支出,又無利息收入,而銀行立場又覺得沒收多少,沒利潤;(三) 現金自己管,運用彈性,又不用收費。


      其實依專營信託規劃的謝孟甫信託規劃師,他點出了信託業安養信託另外三個其實更重要的問題,(一)信託業之安養信託其實"不保本"這是最大關鍵,現金花了就沒了,到了需要照護或住院,反而需要花大錢的時候,信託帳戶內已沒有錢了。(二)老人家在自理能力沒問題時,他覺得錢可以自己管,當他沒自理能力時,照護、住院更須要用錢,怎可能給銀行管。(三)銀行或信託業只想管理現金,對於其他信託財產無管理與維護能力,或覺得管理費少,例如管理不動產的事情雜,不符合效益。


謝孟甫信託規劃師,他說其實安養信託要做得好,其實是要善用國人持有率80-90%的不動產,來做為安養信託的信託財產,對有所有權的老人家才是最好最有利的工具。不動產做為老人家的安養信託財產有下列好處;
(一)資產保本,不動產以出租為主,用其租金收入,當作老人家的生活費,房子沒賣沒有資產減少的問題。
(二)家人或專業人士做受託人,負責管理出租與維護信託產產內的不動產,其相對銀行的管理費低廉或者根本不用管理費。
(三)當老人家需要照護,住院須要用大錢時再來處分資產或者由家人親友墊付,於老人家辭世後再處分信託財產內的不動產來償還相關醫療照護與身故相關費用。


謝孟甫信託規劃師建議:政府與信託業,真的要把安養信託做好,其實應往這方面來思考與規劃。


我們的團隊就是專營資產信託規劃與不動產管理這方面的服務,若對安養信託客製化與量身製訂有需要或有興趣民眾歡迎與我們聯繫。在老年化的社會即將來臨,老年安養是每個家庭,進而整個社會都要一起面臨的問題。安養信託的規劃是每個人在老年生活,很重要的理財規劃課題。

                                    龍邑不動產   秘書小編輯   105.01.03整理